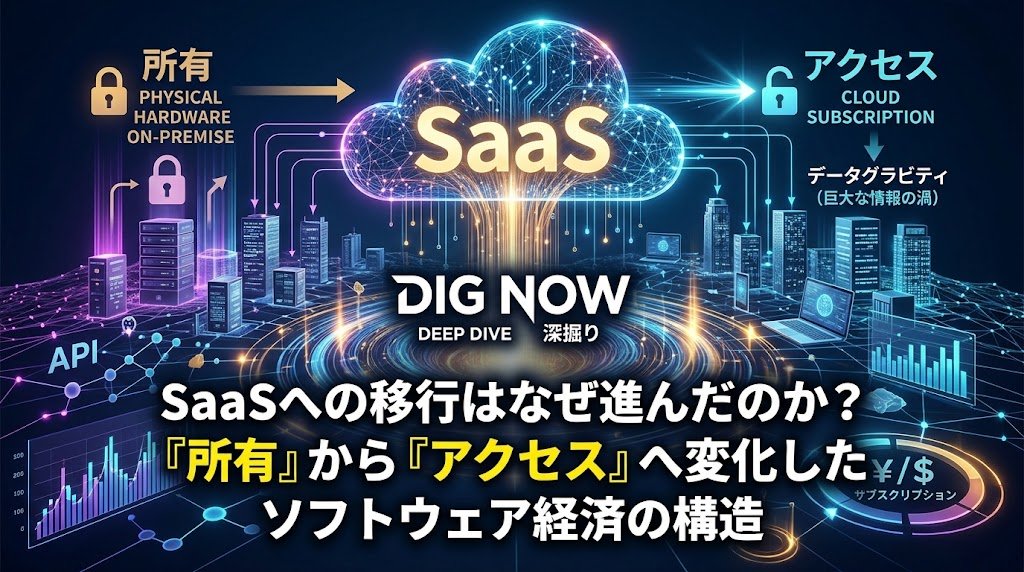
SaaSへの移行はなぜ進んだのか?「所有」から「アクセス」へ変化したソフトウェア経済の構造
目次
ソフトウェア産業は、従来のパッケージソフトウェアを購入して自社のコンピューターやサーバーで実行するモデルから、インターネットを通じてサービスにアクセスし、継続的に利用するSaaS(Software as a Service)モデルへと大きく変化してきました。 この変化は、単にソフトウェアの提供方法が変わったというだけではありません。システムの構築・運用方法、企業のIT投資、ソフトウェア企業の収益構造、さらには利用者と提供者の関係にも影響を与えています。 なぜソフトウェア産業では、従来型の買い切りモデルからSaaSへの移行が進んだのでしょうか。本記事では、その背景を技術、経済、事業運営の観点から分解し、「所有」から「アクセス」へと変化したソフトウェア経済の構造を整理します。
本記事の目的は、SaaSへの移行を単なるクラウド技術の普及として捉えるのではなく、ソフトウェアの開発・提供・利用に関する構造的な変化として理解することです。 従来型のパッケージソフトウェアとSaaSでは、ソフトウェアの提供形態だけでなく、システムの管理主体、初期投資と継続費用の構成、アップデートの方法、事業者の収益モデルなどが異なります。 一方で、SaaSがすべての企業や用途に適しているわけではなく、継続的な利用料金、データ移行の難しさ、サービス提供者への依存、セキュリティ上の責任分担といった課題も存在します。 本記事では、SaaSの利点だけを強調するのではなく、従来型モデルとの違いと導入時の制約を含めて、その成立要因を分析します。
ソフトウェアの提供形態はどのように変化したのか
従来のパッケージソフトウェアでは、利用者がソフトウェアのライセンスを購入し、自社のパソコンやサーバーなどにインストールして利用する形態が一般的でした。企業向けシステムでは、自社でサーバーやネットワーク機器を用意し、ソフトウェアの導入、設定、保守、アップデートなどを管理するケースもありました。 このモデルでは、ソフトウェアの利用環境を利用者側が保有・管理することが基本となり、導入時に一定の初期投資が発生する一方、利用環境や運用方針を自社の要件に合わせて設計しやすいという特徴がありました。 これに対してSaaSでは、ソフトウェア提供事業者がクラウド上の実行環境を管理し、利用者はインターネットを通じてサービスにアクセスします。利用者は原則として、自社でソフトウェアの実行環境を構築・維持する必要がなく、契約した機能や利用条件に応じてサービスを利用します。 重要なのは、SaaSが単にソフトウェアをインターネット経由で提供する仕組みではないという点です。提供事業者がインフラ、アプリケーション、アップデート、運用管理などを継続的に担うことで、ソフトウェアを個別の製品として販売するモデルから、継続的なサービスとして提供するモデルへと変化しています。
技術的要因:マルチテナントアーキテクチャの普及
SaaSの成立を支えた技術的要因の一つが、マルチテナントアーキテクチャです。マルチテナントとは、単一のソフトウェア基盤や共通のシステム構成を複数の顧客が利用する設計方式です。顧客ごとに独立したシステムを個別構築する方式と比較して、共通基盤を利用することで、インフラや運用管理の効率化を図ることができます。 例えば、ソフトウェアの修正や機能追加を共通基盤に反映することで、複数の顧客に対して同じ更新を適用できる場合があります。また、顧客数や利用状況に応じてコンピューティングリソースを調整できる設計であれば、需要の変動に対応しやすくなります。 ただし、マルチテナントはすべての顧客データを無条件に共有するという意味ではありません。データベース、アプリケーション、アクセス制御などの設計によって、顧客ごとのデータや処理を論理的または物理的に分離する方法が採用されます。どの分離方式を選択するかは、セキュリティ要件、規制、性能、コストなどによって異なります。 したがって、マルチテナントの採用だけで安全性や効率性が自動的に保証されるわけではなく、適切な設計と運用が必要です。
クラウドインフラの発展が変えたシステム運用
クラウドコンピューティングの普及も、SaaSの拡大を支えた重要な要因です。従来、企業がシステムを運用する場合、サーバーやストレージ、ネットワーク機器などの調達に加え、設置場所、電源、冷却、保守体制などを整える必要がありました。 クラウドサービスでは、こうしたインフラの一部または多くを外部事業者が提供するため、企業は自社で物理的な設備を保有することなく、必要なコンピューティングリソースを利用できるようになりました。さらに、利用量に応じてリソースを増減できるサービスでは、需要の変動に合わせた運用が可能になります。 ただし、クラウドを利用すれば必ずコストが下がるわけではありません。利用量の増加、設計の不備、データ転送費用、冗長構成、セキュリティ対策などによって、クラウド利用料が想定を上回る可能性もあります。 クラウドの本質的な変化は、設備を保有するかどうかだけではなく、インフラの調達や管理の方法をサービス利用型へ移行できるようになったことにあります。
経済的要因:初期投資から継続的な利用料金へ
SaaSへの移行を理解するうえで重要なのが、IT投資の費用構造です。従来型のシステム導入では、ソフトウェアライセンス、サーバー、ネットワーク機器、導入作業などに初期費用が発生するケースがありました。 SaaSでは、月額または年額の利用料金を支払う契約が一般的であり、初期費用を抑えながら利用を開始できる場合があります。 この違いは、企業の資金計画やシステム導入の意思決定に影響します。従来型の設備投資では、導入時点でまとまった支出が発生することがありますが、SaaSでは利用期間に応じた継続的な支出として管理されるケースが多くなります。 ただし、SaaSの利用料金が会計上すべて同じ費用処理になるわけではありません。契約内容、支出の性質、適用される会計基準などによって処理は異なります。クラウドサービスの利用に関連して発生する設定費用やカスタマイズ費用についても、一定の条件に基づく会計判断が必要です。 したがって、「SaaSはCAPEXからOPEXへの移行を意味する」と一律に断定することは適切ではありません。より正確には、従来は設備やライセンスの取得に伴う初期投資が中心だった領域において、継続的なサービス利用料金を中心とする契約形態が広がったと整理できます。
事業モデルの変化:買い切り型からサブスクリプション型へ
SaaSは、ソフトウェアを提供する企業の収益構造にも変化をもたらしました。従来の買い切り型モデルでは、ライセンス販売時に売上が発生する構造が中心でした。 一方、サブスクリプション型のSaaSでは、顧客が契約を継続している期間に応じて利用料金が発生します。 この仕組みでは、顧客の獲得だけでなく、継続利用や解約率の管理が事業運営上の重要な課題になります。SaaS企業の事業分析では、MRR(月次経常収益)、ARR(年次経常収益)、CAC(顧客獲得コスト)、LTV(顧客生涯価値)、Churn Rate(解約率)などの指標が用いられます。 MRRやARRは継続課金型の収益規模を把握するための指標であり、CACは顧客を獲得するために要したコスト、LTVは顧客との取引期間を通じて得られる価値を評価する際に用いられます。 また、解約率は顧客基盤の維持状況を把握するうえで重要です。顧客獲得に多額の費用をかけても、短期間で解約されれば、長期的な収益性を確保できない可能性があります。 そのため、SaaS企業では新規顧客の獲得と既存顧客の継続利用を両立させる事業設計が求められます。なお、これらの指標は企業ごとに計算方法や定義が異なる場合があるため、数値を比較する際には算定基準の確認が必要です。
開発・運用の変化:継続的なアップデートとCI/CD
SaaSでは、提供事業者がソフトウェアを継続的に更新する運用形態を採用しやすくなります。従来型のパッケージソフトウェアでは、利用者が更新プログラムを取得し、自社環境に適用する必要がある場合がありました。 SaaSでは、提供事業者側の環境を更新することで、利用者が個別にインストール作業を行わずに新機能や修正を利用できる場合があります。このような継続的な開発・提供を支える仕組みの一つがCI/CDです。 CI(Continuous Integration)は、コード変更を継続的に統合し、ビルドやテストなどを自動化する開発手法です。CD(Continuous DeliveryまたはContinuous Deployment)は、変更されたソフトウェアをリリース可能な状態に保つ、または本番環境へ継続的に展開するための仕組みを指します。CI/CDはSaaS専用の技術ではなく、オンプレミス型のシステム開発でも利用されます。 しかし、継続的にサービスを提供するSaaSでは、機能改善、障害修正、セキュリティ対応などを反復的に実施するうえで重要な役割を担います。 一方で、更新頻度が高いこと自体が品質を保証するわけではありません。自動テスト、リリース管理、監視、障害時のロールバックなどの体制が不十分であれば、更新によって障害が発生する可能性もあります。
データグラビティとベンダーロックイン
SaaSの利用が進むにつれて、企業が蓄積するデータとサービス提供者との関係も重要になります。データグラビティとは、データの量や関連システムとの結びつきが大きくなるほど、そのデータを別の環境へ移動させることが難しくなり、周辺のアプリケーションやサービスがデータの存在する場所に集まりやすくなるという考え方です。 例えば、顧客情報、取引履歴、業務プロセス、外部サービスとの連携などが特定のSaaSに集約されると、別のサービスへ移行する際にはデータの移行だけでなく、業務フローや連携システムの再構築も必要になる場合があります。 これに関連する概念がベンダーロックインです。ベンダーロックインとは、特定の提供事業者のサービスや技術に依存することで、他社サービスへの切り替えが困難になる状態を指します。両者は関連していますが、同じ概念ではありません。 データグラビティはデータの存在や規模が周辺システムに与える影響を説明する考え方であり、ベンダーロックインは特定の事業者から離れにくくなる状態を表します。SaaSを導入する際には、データのエクスポート機能、APIの提供状況、契約終了時のデータ返却・削除条件、移行に必要な費用や期間などを事前に確認することが重要です。
SaaSの普及がもたらす利点と制約
SaaSには、導入時の初期負担を抑えやすいこと、インターネット環境があれば複数拠点から利用できること、ソフトウェアの更新やインフラ管理の一部を提供事業者に委ねられることなどの利点があります。 また、利用者数や機能に応じて契約プランを変更できるサービスであれば、企業規模や業務の変化に合わせて利用環境を調整しやすくなります。 一方で、継続的な利用料金が発生するため、長期間利用した場合の総費用が買い切り型より高くなる可能性があります。また、サービス提供事業者の障害やネットワーク障害が業務に影響すること、データの移行が容易ではない場合があること、サービス仕様や料金体系の変更に対応する必要があることも考慮しなければなりません。 セキュリティについても、SaaSを利用するだけでリスクがなくなるわけではありません。クラウドサービスでは、提供事業者と利用者の間でセキュリティ上の責任を分担する考え方が採用されますが、具体的な責任範囲はサービスの種類や契約によって異なります。利用者側にも、アカウント管理、アクセス権限の設定、認証の強化、データ管理、利用者教育などが求められます。 したがって、SaaSの導入判断では、導入の容易さだけでなく、総保有コスト、業務継続性、データ管理、契約条件、セキュリティ要件を総合的に評価する必要があります。
SaaSへの移行は必然だったのか
SaaSへの移行を「必然」と断定することは適切ではありません。 ソフトウェアの利用環境は、企業の規模、業務要件、規制、セキュリティ要件、既存システムとの接続性などによって異なります。高度な個別カスタマイズや特定環境での稼働が必要なシステムでは、オンプレミス型や専用環境が引き続き選択される場合があります。 また、SaaSとオンプレミスは必ずしも二者択一ではなく、両者を組み合わせるハイブリッド型の構成も存在します。それでもSaaSへの移行が進んだ背景には、クラウドインフラの発展、マルチテナントによる運用効率化、継続的なソフトウェア更新、初期投資と運用負担の見直し、サブスクリプション型の事業モデルなど、複数の要因が重なっています。つまり、SaaSは一つの技術によって生まれたものではなく、技術的な実現可能性と経済的な合理性、企業の運用ニーズが組み合わさることで拡大してきた提供モデルと整理できます。
FAQ
Q. SaaSとクラウドサービスは同じものですか? A. 同じものではありません。クラウドサービスは、インターネットなどを通じてコンピューティングリソースやソフトウェア機能を提供する仕組みの総称です。SaaSは、その中でもアプリケーションソフトウェアをサービスとして提供する形態を指します。 Q. SaaSを導入すれば、社内のIT管理は不要になりますか? A. 不要にはなりません。インフラやアプリケーションの管理の一部を提供事業者に委ねられますが、アカウント管理、アクセス権限、データ管理、利用者教育、契約管理などは利用企業側にも責任が残ります。 Q. SaaSはオンプレミスより必ず安いのでしょうか? A. 必ず安いとは限りません。初期投資を抑えられる場合はありますが、利用期間、ユーザー数、追加機能、データ転送、運用要件などによって総費用は変わります。導入時には一定期間の総保有コストを比較する必要があります。 Q. SaaSのサブスクリプション収益は安定しているのでしょうか? A. 継続課金は売上の予測可能性を高める可能性がありますが、解約や契約縮小が発生するため、収益が保証されるわけではありません。顧客の継続率、顧客獲得コスト、顧客生涯価値などを合わせて評価する必要があります。 Q. SaaSを導入するとベンダーロックインが発生しますか? A. 必ず発生するわけではありません。ただし、データ形式、API、外部システムとの連携、独自機能への依存、契約条件などによって、他社サービスへの移行が難しくなる可能性があります。導入前にデータの移行可能性や契約終了時の条件を確認することが重要です。 Q. SaaSは今後すべてのソフトウェアに置き換わるのでしょうか? A. そのように断定できる根拠はありません。業務要件、規制、セキュリティ、既存システムとの関係などによって、オンプレミス型、専用環境、ハイブリッド型が選択される領域も残ります。
まとめ:構造理解のためのフレームワーク
SaaSへの移行は、ソフトウェアの販売方法が変わっただけではなく、技術基盤、費用構造、開発・運用体制、収益モデルが相互に変化した結果です。その構造は、次の5つの観点から整理できます。 技術基盤の変化:クラウドインフラとマルチテナントアーキテクチャによって、複数の顧客にソフトウェアを継続的に提供する仕組みが整備されました。 費用構造の変化:初期投資を伴うライセンス・設備取得型だけでなく、継続的な利用料金を支払う契約形態が広がりました。 運用体制の変化:提供事業者がインフラやソフトウェアの更新を担うことで、利用企業が管理する範囲が変化しました。ただし、利用企業側の管理責任がなくなるわけではありません。 収益モデルの変化:買い切り型の販売から継続課金型へ移行することで、顧客獲得だけでなく、継続利用と解約率の管理が重要になりました。 データと契約の重要性:サービスにデータや業務プロセスが集約されるほど、移行可能性や提供事業者への依存度が重要な経営課題になります。 これらの要因が組み合わさったことで、SaaSは多くの企業にとって有力なソフトウェア利用形態となりました。しかし、すべてのシステムに適しているわけではありません。重要なのは、SaaSかオンプレミスかという形式だけで判断するのではなく、業務要件、総費用、運用体制、セキュリティ、データ移行の可能性を踏まえて、最適な構成を選択することです。
DIG NOWからのメッセージ
SaaSへの移行は、ソフトウェアを購入して保有するという考え方から、必要な機能をサービスとして継続的に利用するという考え方への変化を示しています。その背景には、クラウド技術の進歩だけでなく、企業の投資判断、IT運用の効率化、ソフトウェア企業の収益構造の変化があります。 一方で、継続課金による費用負担、データ移行、ベンダーロックイン、セキュリティ上の責任分担など、新たな検討事項も生まれています。技術の変化を理解するには、表面的な利便性だけでなく、その仕組みが企業活動や経済構造にどのような影響を与えるのかを見る必要があります。 DIG NOWは、こうした変化の背景にある構造を整理し、ビジネスと社会の動向を読み解いていきます。
データ参照元・出典
- Amazon Web Services(AWS)「Guidance for Multi-Tenant Architectures on AWS」:マルチテナントアーキテクチャの設計や、顧客間の分離に関する技術資料。https://docs.aws.amazon.com/solutions/multi-tenant-architectures-on-aws/
- International Accounting Standards Board(IASB)/IFRS「Configuration or Customisation Costs in a Cloud Computing Arrangement」:クラウドコンピューティング契約に関連する設定・カスタマイズ費用の会計上の取扱いに関する資料。https://www.ifrs.org/projects/work-plan/configuration-or-customisation-costs-in-a-cloud-computing-arrangement-ias-38/
- IFRS Interpretations Committee「IFRIC Update – March 2021」:クラウドコンピューティング契約における設定・カスタマイズ費用の会計処理に関する議論・決定内容。https://www.ifrs.org/news-and-events/updates/ifric/2021/ifric-update-march-2021/
- UK National Cyber Security Centre(NCSC)「Cloud security shared responsibility model」:クラウドサービスにおける提供事業者と利用者のセキュリティ責任分担に関する解説。https://www.ncsc.gov.uk/collection/cloud/understanding-cloud-services/cloud-security-shared-responsibility-model
- Microsoft Learn「Multitenant SaaS patterns」:マルチテナント型SaaSの設計パターンに関する技術資料。https://learn.microsoft.com/en-us/azure/azure-sql/database/saas-tenancy-app-design-patterns
重要な注記
本記事は、SaaSの技術的・経済的な成立要因と、従来型ソフトウェアとの構造的な違いを整理したものです。SaaS市場の市場規模、成長率、地域別シェア、企業別導入率などの定量的な市場データを示すものではありません。 また、マルチテナント、クラウドインフラ、CI/CD、サブスクリプションなどの仕組みは、サービスや事業者によって実装・運用方法が異なります。会計処理についても、契約内容や適用会計基準によって判断が異なるため、個別の取引については専門家への確認が必要です。
関連記事
関連記事は、DIG NOWで公開済みの実在URLを確認したうえで掲載してください。未確認のURLや仮のリンクは掲載していません。
DIG NOWの視点
SaaSの普及は、ソフトウェアの利用方法だけでなく、企業がIT資産を管理し、サービスを提供し、顧客との関係を構築する方法にも影響を与えました。「所有」から「アクセス」への変化は、単なる契約形態の変更ではありません。技術基盤、費用構造、運用責任、収益モデルが連動して変化した結果です。 ただし、SaaSが従来型システムを全面的に置き換えるという単純な構図ではありません。重要なのは、技術の名称や流行だけで判断せず、どのような構造によって利便性や経済性が生まれ、同時にどのようなリスクが生じるのかを理解することです。 DIG NOWは、トレンドの表面だけでなく、その背後にある経済・技術・企業活動の構造を分析します。
免責事項
本記事は、公開されている技術資料および会計関連資料などをもとに、SaaSの仕組みと市場構造を解説することを目的としています。 特定の企業、製品、サービスの導入を推奨するものではありません。また、会計、税務、法務、情報セキュリティに関する個別の判断を提供するものではありません。 実際の導入や契約にあたっては、各サービスの公式情報、契約条件、適用される法令・会計基準を確認し、必要に応じて専門家に相談してください。
AIがWebで関連する新しいニュースを探し、確認したうえで記事にまとめます(この記事では12時間に1回まで)。編集部が確認するまでは「AIによる最新情報」と表示されます。
コメント(0)
まだコメントはありません。
コメントするにはログインしてください。